如果现在给你150万,让你买一套房,等到2031年再卖,你觉得能卖多少钱?
有人觉得,怎么也得涨到200万;有人认为能保住150万就不错;还有人很直接:未来卖不卖得出去,可能比卖多少钱更重要。
这几年,有关李嘉诚以及房地产的话题一直没有停止过。有人把他过去的投资动作解读成看空,也有人觉得他是在等待更合适的机会重新进入市场。
但是话说回来,真正值得参考的,是他做房地产时一直坚持的思路。
市场火热的时候,不要盲目追高;大家都在借债扩张的时候,手中仍然要保留足够的现金;当市场变冷之后,并不会因为便宜就马上冲进去,而是要先看地段、看需求、看资产未来的接盘者是谁。
简单点说,就是不在高点凑热闹,也不把全部家底压在一套房上。那么,问题来了:今天150万买下的房子,到了2031年,还能值多少?
01、150万五年后值多少,账不难算,难的是选对房
先按一个理想情况算。
假设一套房子未来的年增长率是3%,那么现在的150万元5年后会涨到174万元;而如果年增长率为5%,5年后接近191万。
这笔账谁都会算。
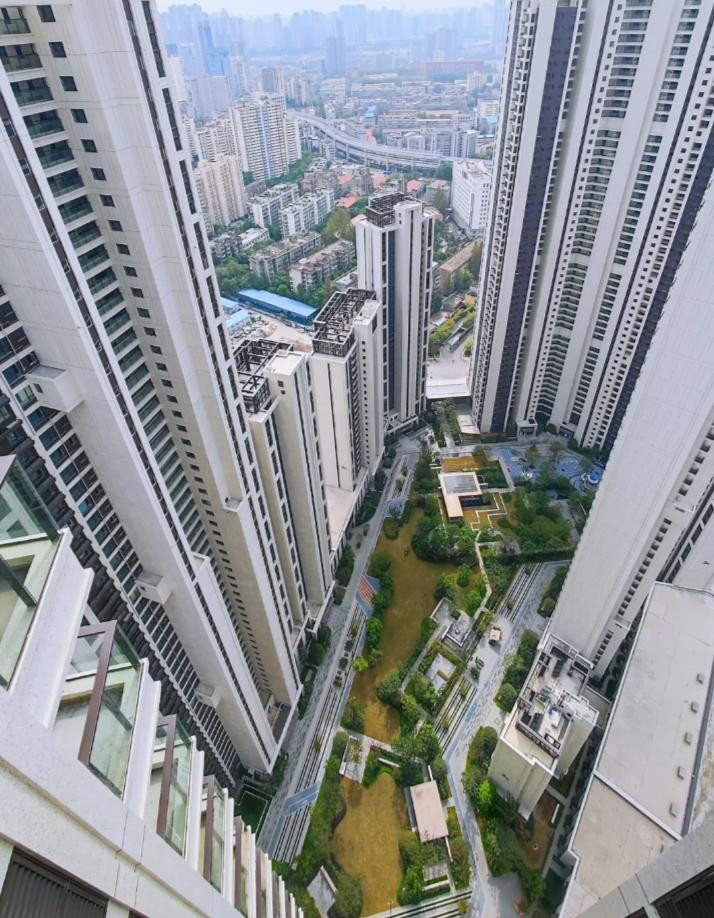
但是现实生活中的房子,并不会按照平均值来建造。由于同在一个城市的中心区与郊区、有产业支撑的区域和依靠规划故事的新区、人口不断涌入的城市和年轻人大量流失的地方,都是不一样的。
以前人们买房子的时候,往往只考虑城市的条件,认为其他因素都不重要。即使地段不好、户型一般,也能够随着市场行情一起上涨一些。
但现在不同了。未来的重点不在于问,而是在于弄明白一个问题:你买的这套房,到底属于哪一类资产?
02、同样150万,到了2031年可能走向完全不同
第一类,是人口流失严重、供应量大的县城、远郊新区或者产业基础薄弱的新城。这样的房子最让人头疼的地方,并不是房价下降了多少,而是交易速度变慢了。
今天挂出的价格是150万元,以后可能会一直挂着150万元,但是真正有意向的人出现的时候,只有140万或者更低才能成交。
账面价格看着没跌多少,实际想卖却很难,这就是流动性问题。
第二类,是普通三四线城市的普通住宅。
这样的房子有人居住并且满足了最基本的条件,所以城市并不会马上变得空荡。但是由于房源多、替代品也多,所以稀缺性不大。
150万元到2031年的范围内,大概会在150万到165万之间浮动。
可以自己居住,但是想要通过它来实现财富翻番的话,难度就会越来越大。
第三类,是强三线或者普通二线城市的成熟区域。
这里可以提供稳定的就业岗位,有地铁、学校、医院以及商业设施,生活便利,人口也可以留住。
房子不一定涨得很快,但是品质好的话,在几年之后把房子卖掉拿到170万或者190万也是有可能的。
再往上一档,是强二线核心区域和一线城市的成熟板块。
这个地方的价值并不在于它的名气大,而是在于它有稳定的就业机会、稳定的消费能力以及真实的居住需求。
当市场开始复苏的时候,资金一般会首先去到这些地方;而在市场不景气的时候,则更容易成交。
真正的稀缺核心资产,如一线主城区、强二线头部板块里地段好、产品好、供应少的住宅,其抗跌性一般比较强。
在行情好的时候,150万元所对应的资产几年之后有可能达到200万元。但是这些都是在不同的情境下做出的判断,并不是承诺,也不是让大家闭上眼睛去买房。
03、为什么楼市会越来越分化?
因为买房的人变了,城市也变了。
虽然总的来讲人口增长率在下降,但是年轻人并没有被均匀地分配到各个地区。什么地方工作机会多、收入高、服务又好,年轻人以及家庭就会更多地选择去那里。
人往哪里走,住房需求就往哪里集中。
另外,现在的购房者要比以前更挑剔了。过去人们买房子的时候,主要是考虑能否上车;而现在的人们则更加关注通勤时间、学区条件、物业服务质量、户型布局、小区环境以及房屋年龄和后续维修费用等问题。
过去是“有套房就行”,而现在就是“这套房子以后还有什么竞争力”。
供应也会影响到价格。一些新区的土地多、新房子多,几年之后还可以不断地推出新的替代品来减轻老房子的压力。
成熟的城区好地段,新增供应少,地铁、商业、医疗、就业等资源也无法复制,所以它的价值也就比较容易保持住。
所以未来的楼市,很可能不是普涨逻辑,而是好房子越来越少,普通房子越来越多。
04、普通家庭真正该学的,不是猜房价
普通人不需要模仿大老板的投资节奏,但可以记住三个原则。
第一,别在市场最热的时候冲动,也别在市场低迷时彻底失去判断。
房子属于大额支出并且是长久持有的东西。在购买前要多看几眼,多比较几个板块,听别人怎么说不如自己去查资料更有效果。
第二,买房前先问:5年后,谁会来接这套房?
附近的就业机会多不多?交通情况怎么样?教育、医疗、商业等配套设施是否都已经到位了呢?
小区的产品会很快被周围的新开楼盘所取代吗?比起销售者口中所谓的远期计划来,这些问题更加值得关注。
第三,买房一定要给生活留余地。
月供不可以不承担,但是也不能把收入压得过紧。手里要留有一定的应急资金,可以用来支付几个月或者更长时间的生活费以及房贷。
房价短期内出现波动并不一定就是坏事,但是当家庭收入减少的时候,家里的现金流就会马上中断。
到2031年的时候,人们回过头来再看今天的情况,就会发现:两个家庭各花费了150万元买了一套房子,但是结果却大相径庭。
一个买在房子很多、人口流出的地方;另一个买在就业集中、配套成熟、需求稳定的板块。如今两套房价格一样,几年后却可能一个难卖,一个更值钱。
这才是未来买房最现实的真相。
别再只盯着“现在是不是底部”。更该想清楚的是:你花150万买下的,究竟只是一套房,还是一项未来依然有人愿意接手的资产。
宏泰证券提示:文章来自网络,不代表本站观点。


